 Devenir partenaire
 09 70 71 91 91
Le marché de l’énergie en septembre 2026 – Évolution du prix de l’électricité et du gaz
· 10 min de lecture · Ophélie BERTHOU
Le mois de septembre 2026 a confirmé le retour d’une forte nervosité sur le marché de l’énergie. Alors que le conflit au Moyen-Orient se prolonge et que le détroit d’Ormuz reste fermé, l’Europe aborde l’hiver avec des réserves de gaz inférieures à celles de l’an dernier et une facture énergétique qui s’alourdit, aussi bien pour les ménages que pour les entreprises.
À l’approche de l’hiver, la volatilité des prix du gaz et de l’électricité devrait donc perdurer. Dans ce contexte, les experts d’ATOO Energie conseillent aux entreprises de sécuriser leurs contrats d’énergie sur le long terme pour limiter leur exposition à une nouvelle envolée des cours.
Obtenez votre comparatif des prix de l'énergie
 Étude personnalisée
Zéro engagement
Comparatif clair et transparent




Que s’est-il passé sur le marché de l’énergie en septembre 2026 ?
Prix du gaz naturel : un niveau inédit depuis 2023
Le prix du gaz naturel a été au cœur de l’actualité. Sur le TTF, la référence du marché européen, le gaz pour livraison le mois suivant s’est échangé autour de 74 à 75 €/MWh au cours du mois, un niveau jamais atteint depuis janvier 2023. Jusqu’à la mi-juillet, il évoluait encore entre 48 et 50 €/MWh. Depuis le déclenchement des hostilités en février, les cours ont donc plus que doublé.
Cette flambée s’explique d’abord par la situation dans le Golfe : avant le conflit, environ un cinquième du GNL mondial transitait par Ormuz. La reprise des frappes américaines contre l’Iran, suivie de ripostes iraniennes visant plusieurs pays de la région, a encore accentué la tension, rendant les cours très réactifs à chaque déclaration politique. Les particuliers en ressentent déjà les effets, puisque le prix repère de vente du gaz a augmenté de 5,6 % au 1er septembre.
Stocks de gaz : un retard à combler avant l’hiver
L’autre sujet de préoccupation concerne les stocks de gaz. Durant l’été, de nombreux pays européens ont retardé leurs achats en misant sur une baisse des prix, si bien que les réserves affichent un net retard. Autour de la mi-septembre, elles n’étaient remplies qu’à 67 % environ, contre 79 % un an plus tôt, avant de remonter à 71 % en fin de mois (contre 78 % en 2025).
Les écarts restent importants d’un pays à l’autre : la France atteint 71 %, l’Italie 83 %, tandis que l’Allemagne plafonne à 53 % et le Royaume-Uni à 31 %. Storengy, principal opérateur de stockage en France, se montre néanmoins rassurant et estime que la cadence actuelle des injections permet d’atteindre l’objectif de 85 % au 1er novembre.
GNL : l’Europe face à la concurrence asiatique
Pour l’Europe, le danger porte moins sur une pénurie que sur le coût de son approvisionnement. Ses fournisseurs principaux restent fiables : au deuxième trimestre, la Norvège et les États-Unis assuraient à eux seuls 58 % des importations européennes de gaz. En revanche, le continent doit rivaliser avec l’Asie pour attirer les cargaisons de GNL disponibles, les méthaniers pouvant être déroutés vers l’acheteur le plus offrant. La Chine, en particulier, pourrait peser lourd dans cette compétition si sa consommation repart.
Jusqu’où les prix du gaz peuvent-ils monter cet hiver ?
Les projections des analystes reflètent cette incertitude : Goldman Sachs juge possible un passage au-dessus des 100 €/MWh en décembre, et Energy Intelligence évoque une fourchette de 100 à 150 €/MWh si la crise d’Ormuz se prolonge durant l’hiver. La plupart des experts écartent toutefois un retour aux sommets de 2022, lorsque le TTF avait dépassé les 300 €/MWh : à l’époque, l’Europe devait remplacer en urgence près de la moitié de ses volumes, venus de Russie par gazoduc, ce qui n’est pas le cas aujourd’hui. La météo constituera enfin un facteur décisif, un hiver clément pouvant limiter les prélèvements dans les réserves.
Embargo sur le gaz russe : un calendrier mis à l’épreuve
Ce contexte fragilise aussi la sortie européenne du gaz russe. Bruxelles a fixé l’arrêt total des importations de GNL russe au 1er janvier 2027, avant une interdiction étendue au gaz acheminé par gazoduc à l’automne suivant. Entre 2021 et 2025, la part de la Russie dans les importations européennes est tombée de 45 % à 12 %. Mais avec la hausse des cours, le gaz russe redevient compétitif et certains pays en importent encore massivement, à commencer par la Belgique et la France, qui figurait parmi les premiers importateurs européens de GNL russe au premier trimestre 2026. Le groupe italien Eni a d’ailleurs déjà prévenu qu’il ne pourrait pas s’en passer totalement.
Si la Commission européenne ne montre aucun signe de recul, plusieurs observateurs doutent de la tenue du calendrier et n’excluent pas que des États en manque de gaz finissent par s’en affranchir. Les entreprises qui contourneraient l’embargo s’exposeraient pourtant à de lourdes sanctions, jusqu’à 40 millions d’euros ou 3,5 % de leur chiffre d’affaires mondial.
Électricité : une Europe moins exposée, un nucléaire sous surveillance
Du côté de l’électricité, l’Europe apparaît mieux armée qu’en 2022. Les énergies renouvelables ont fourni près de la moitié de la production électrique de l’Union en 2025 et le recours aux centrales à gaz a diminué, ce qui atténue la répercussion de la hausse du gaz sur les prix de l’électricité, sans l’empêcher totalement.
En France, la question de la disponibilité du parc nucléaire reste toutefois posée. Cet été, jusqu’à 15 réacteurs ont dû être mis à l’arrêt en même temps en raison des fortes chaleurs, 42 des 57 réacteurs d’EDF étant refroidis par l’eau d’un fleuve ou d’une rivière. Face au réchauffement des cours d’eau, l’électricien envisagerait de faire évoluer les seuils de température qui encadrent ses rejets d’eau chaude, tout en précisant que l’analyse du retour d’expérience est encore en cours.
L’industrie française réduit sa consommation de gaz
Sur le terrain, la hausse des prix pèse déjà sur l’activité industrielle. Entre janvier et juillet, la consommation de gaz de l’industrie française a reculé de 3 %, pour s’établir à 51,8 TWh sur le principal réseau de transport. Certains secteurs sont particulièrement touchés : le papier-carton affiche une baisse de 19 %, l’automobile de 10 %, le verre de 7 % et l’agroalimentaire de 6 %.
Selon les représentants des industriels gros consommateurs d’énergie, ces filières ne combleront pas ce retard d’ici la fin de l’année. La chimie (+2 %) et le raffinage (stable) font exception, soutenus notamment par des relocalisations de production.
Sur le long terme, le mouvement est profond : depuis 2019, la consommation industrielle de gaz a diminué de près d’un tiers en France, et cette baisse devrait se poursuivre avec l’électrification progressive des procédés.
Électrification : de nouvelles aides pour les artisans
C’est précisément ce levier que le gouvernement souhaite encourager, avec une enveloppe de 16 millions d’euros pilotée par l’Ademe pour aider les artisans à remplacer leurs équipements au gaz ou au fioul par des solutions électriques.
Boulangers, restaurateurs, garagistes, pressings ou encore maîtres-verriers pourront bénéficier de subventions de 5 000 à 200 000 euros, couvrant 20 à 50 % de leur investissement, et les professionnels du BTP pourront obtenir jusqu’à 9 500 euros pour électrifier leurs véhicules de chantier.
Les renouvelables proposent un bouclier énergétique financé par l’ETS2
Dans la perspective de la présidentielle de 2027, le Syndicat des énergies renouvelables a, de son côté, présenté 27 propositions, dont un bouclier énergétique universel destiné à protéger les ménages des variations de prix. Celui-ci serait financé en partie par les recettes du futur marché carbone européen ETS2, estimées entre 7 et 15 milliards d’euros par an pour la France.
Obtenez votre comparatif des prix de l'énergie
Étude personnalisée
Zéro engagement
Comparatif clair et transparent
Prix du gaz naturel en septembre 2026
Le marché du gaz naturel a connu un mois de septembre 2026 particulièrement tendu. Dès le début du mois, le PEG Cal27, contrat de référence pour les livraisons de gaz en France sur l’année 2027, est repassé au-dessus du seuil des 50 €/MWh avant de poursuivre sa progression. Plusieurs facteurs se sont combinés pour soutenir les cours, sur fond d’inquiétudes croissantes pour l’approvisionnement de l’hiver prochain.
Des stocks de gaz européens en net retard
Le principal point de vigilance reste le niveau des stocks de gaz en Europe. Tout au long du mois, leur remplissage est resté nettement inférieur à celui de l’an dernier : environ 64 % début septembre contre 76 % en 2025, puis 67 % en milieu de mois contre 79 % un an plus tôt. Cet écart d’une douzaine de points ne s’est pas résorbé, freiné par une forte demande en électricité et par des importations de gaz naturel liquéfié (GNL) insuffisantes pour rattraper le retard.
Une concurrence accrue sur le GNL et des livraisons norvégiennes irrégulières
Côté approvisionnement, l’Europe doit composer avec une rivalité toujours plus marquée face à l’Asie pour sécuriser les cargaisons de GNL. La demande asiatique reste soutenue, alors que les exportations qataries demeurent limitées. À cela s’ajoutent des flux norvégiens fluctuants : après un ralentissement en début de mois, les livraisons se sont brièvement améliorées, avant de repartir à la baisse en fin de période. Les tensions géopolitiques au Moyen-Orient, qui font peser un risque sur la disponibilité future du GNL, ont encore renforcé la nervosité des marchés.
Cette pression sur l’approvisionnement a propulsé le PEG Cal27 au-delà des 60 €/MWh à la mi-septembre, un niveau qui témoigne de la fragilité de l’équilibre gazier européen à l’approche de la saison froide.
Un léger repli en fin de mois, mais une tendance qui reste fragile
Les derniers jours de septembre ont apporté un peu de répit, avec un recul modéré des prix du gaz. Ce mouvement s’explique par l’espoir d’avancées diplomatiques au Moyen-Orient et par le retrait partiel des fonds d’investissement des marchés de l’énergie. Cette détente reste toutefois limitée : la baisse des livraisons norvégiennes, les incertitudes sur les volumes de GNL et les craintes liées à l’approvisionnement hivernal continuent de maintenir les cours à un niveau élevé.
Graphique de l'évolution du prix du gaz en septembre 2026

Prix de l'électricité en septembre 2026
Le marché de l’électricité a connu un mois de septembre 2026 marqué par une forte hausse des prix à terme. Dans un contexte de tensions sur le gaz naturel et d’incertitudes autour de la production française, les professionnels ont dû faire face à des cours particulièrement volatils à l’approche de l’hiver.
Le gaz naturel, principal moteur de la hausse
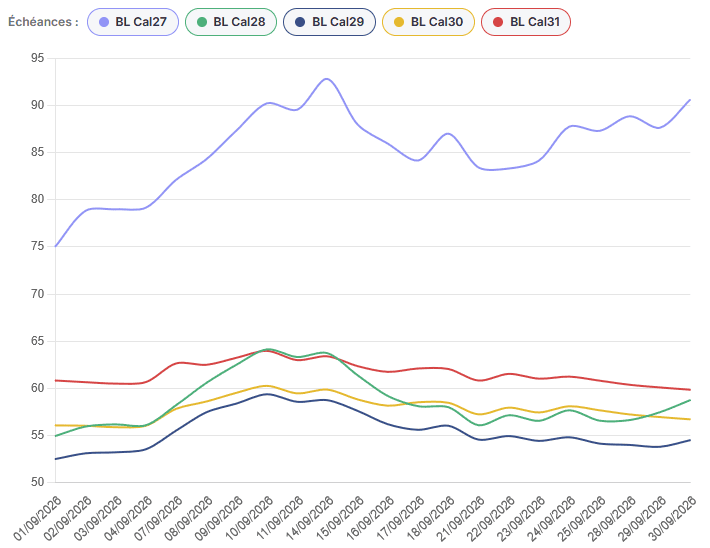
Dès le début du mois, les prix Forward de l’électricité se sont nettement envolés, et cette tendance haussière s’est confirmée au fil des semaines. Le contrat CAL27, référence pour les livraisons d’électricité en 2027, a ainsi dépassé le seuil des 90 €/MWh au cours du mois de septembre. Cette progression s’explique avant tout par la flambée du prix du gaz naturel, qui reste le premier facteur d’influence sur les cours de l’électricité, mais aussi par les inquiétudes grandissantes sur l’approvisionnement énergétique de l’hiver prochain.
Une production française sous pression
En France, la disponibilité du parc nucléaire a suscité de nombreuses interrogations tout au long du mois. Le manque de précipitations a pénalisé la production hydroélectrique tout en limitant les ressources en eau nécessaires au refroidissement des centrales nucléaires. Des mouvements de grève sont venus renforcer cette incertitude sur les capacités de production disponibles pour la saison froide.
Des quotas de CO₂ fermes jusqu’à fin septembre
Le marché du carbone a également contribué à soutenir les prix de l’électricité. Déjà élevé en début de mois, autour de 83,75 €/t, le prix des quotas de CO₂ a poursuivi sa hausse, porté par les achats de conformité réalisés avant l’échéance réglementaire de fin septembre. Les opérateurs anticipent par ailleurs un recours plus important aux énergies fossiles cet hiver, ce qui laisse présager un marché plus tendu d’ici la fin de l’année.
Un bref répit avant un nouveau rebond en fin de mois
Après avoir atteint un pic autour de 93 €/MWh à la mi-septembre, le CAL27 a reculé pendant plusieurs jours, dans le sillage de la baisse du gaz naturel. Les quotas de CO₂ ont suivi le même mouvement, toujours étroitement liés aux marchés de l’énergie et au cadre réglementaire européen.
Ce répit n’a toutefois pas duré : dans les derniers jours du mois, le contrat est reparti à la hausse et a de nouveau franchi la barre des 90 €/MWh le 30 septembre. Les échéances plus lointaines (CAL29 à CAL31) sont restées plus stables, ce qui montre que les inquiétudes du marché portent surtout sur l’approvisionnement à court terme. L’approvisionnement en gaz, la disponibilité du nucléaire et le niveau de la demande hivernale restent donc les principaux facteurs à surveiller dans les semaines à venir.
Graphique de l'évolution du prix de l'électricité en septembre 2026
Obtenez votre comparatif des prix de l'énergie
Étude personnalisée
Zéro engagement
Comparatif clair et transparent